

Борьба с инфляцией и поддержка реального сектора экономики
В январе текущего года Глава государства подписал новый закон о банках и банковской деятельности. Документ был разработан Агентством по регулированию и развитию финансового рынка совместно с Национальным Банком по поручению Президента.
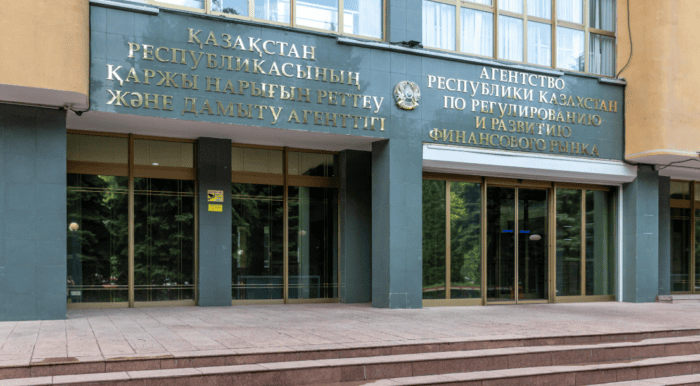
Новый Закон о банках стал логическим завершением пятилетней реформы банковского регулирования и надзора в Казахстане и закрепил переход к современным международным стандартам финансовой устойчивости, конкуренции, цифровизации и защиты прав потребителей. Закон отразил результаты институциональной трансформации банковского сектора, модернизации надзорной и регуляторной модели.
Законом предусмотрены шесть основных направлений.
Первое. Внедрение пропорционального регулирования банковской деятельности.
Для снижения концентрации и развития конкуренции предусмотрена либерализация требований к лицензированию банковской деятельности путем введения базовой и универсальной лицензий.
Целью данного подхода является формирование устойчивой и конкурентной среды, обеспечивающей развитие не только крупных банков, но и новых участников рынка.
Базовая лицензия отличается от универсальной по объему разрешенных операций и уровню регуляторных требований. Для банков с базовой банковской лицензией установлены ограничения по максимальному размеру активов и минимальному размеру собственного капитала.
Второе. Стимулирование развития финтех-сектора и регулирование цифровых финансовых активов.
Ключевой новеллой является разрешение оборота на территории Казахстана и введение регулирования цифровых финансовых активов как нового класса активов. Вводятся три вида цифровых финансовых активов.
К цифровым финансовым активам будут применяться требования, аналогичные установленным для традиционных финансовых инструментов, включая требования к управлению рисками, раскрытию информации и защите прав инвесторов.
Кроме того, в рамках Закона предусмотрено регулирование другого вида цифровых активов. Это необеспеченные цифровые активы, то есть криптовалюты. Предусматривается создание организаций по обмену криптовалют, деятельность которых будет лицензироваться и регулироваться Национальным Банком.
Значительный блок поправок направлен на модернизацию национальной цифровой финансовой инфраструктуры. Она включает систему открытого банкинга, системы мобильных платежей и платежных карточек, национальную платежную систему, центр обмена идентификационными данными и цифровой тенге.
Законодательно закрепляется статус цифрового тенге как новой формы национальной валюты. Порядок обращения и использования цифрового тенге будет определяться Национальным Банком.
Третье. Развитие исламского банкинга.
Для развития альтернативных механизмов финансирования предусматривается предоставление универсальным банкам права осуществлять исламские банковские операции в рамках имеющейся лицензии.
Данные нормы позволят банкам создавать внутри своей структуры специализированные подразделения, предлагающие исламские продукты без необходимости создания отдельного банка.
Четвертое. Внедрение риск-ориентированной системы поведенческого надзора.
Предусмотрено внедрение полноценной модели поведенческого надзора на принципах риск-ориентированности.
Новая модель предусматривает создание системы управления поведенческими рисками и включает стратегию управления поведенческими рисками, создание независимых подразделений по оценке финансовых продуктов, требования к финансовым организациям по управлению финансовыми продуктами, по раскрытию полной и достоверной информации о них потребителям, а также анализ обратной связи от потребителей.
Предусмотрено создание единого офиса финансового омбудсмана по банковским, страховым и микрофинансовым услугам. Решения омбудсмана будут обязательными для исполнения финансовыми организациями. Это позволит обеспечить единообразие и независимость рассмотрения обращений граждан.
Пятое. Введение нового механизма урегулирования неплатежеспособных банков.
Новый механизм приведен в соответствие с международной практикой, предусматривает комплексный подход к урегулированию неплатежеспособности банков и скоординированное межведомственное взаимодействие. Данный подход является международным стандартом и внедрен большинством ведущих финансовых регуляторов, включая ЕС, США, Великобританию.
Шестое. Совершенствование банковского регулирования.
Предусмотрено усиление института независимых директоров для обеспечения объективности и независимости его решений. Вводятся дополнительные требования к их независимости, а также установление максимального срока пребывания в совете директоров девятью годами.
На сегодня банковский сектор все больше становится источником финансирования экономики. После сокращения кредитования реального сектора в 2017–2020 гг. с 2021 года обеспечен устойчивый рост. В 2021–2025 гг. кредиты бизнесу увеличивались в среднем на 15,3% ежегодно. С 2020 года их объем вырос более чем в два раза до 16,1 трлн тенге, а число заемщиков-предпринимателей увеличилось с 57 тыс. до 597 тыс.
Расширены возможности банков по финансированию крупных инвестиционных проектов и синдицированному кредитованию. Совместно с холдингом «Байтерек» сформирован пул проектов на 10,7 трлн тенге. Уже одобрено девять проектов с участием банков на 2,5 трлн тенге.
Результаты реформ получили высокую внешнюю оценку. За последние два года S&P улучшило оценку банковской системы Казахстана по методологии BICRA с 9-й до 7-й группы. В сентябре этого года сделан следующий шаг — оценка отраслевого риска повышена с 7-го до 6-го уровня. S&P прямо связывает это решение с усилением регулирования и надзора, включая внедрение AQR, SREP, стресс-тестирования и мер по ограничению чрезмерных рисков.
Укрепление финансового сектора сопровождается и повышением суверенного рейтинга страны. В августе S&P повысило суверенный рейтинг Казахстана до BBB, ранее Moody’s повысило рейтинг до Baa1. Это подтверждает качественное изменение как банковского сектора, так и общей оценки устойчивости экономики Казахстана.

050013, Республика Казахстан г. Алматы, мкр. Керемет, дом 7, корпус 39, оф. 472