

В Казахстане ввели семь обязательных вопросов перед оформлением онлайн-кредитов
В Казахстане с 1 октября ввели обязательное анкетирование граждан при оформлении беззалоговых потребительских кредитов через интернет. Новые требования призваны защитить заемщиков от мошенников, которые убеждают людей брать кредиты и переводить полученные деньги на чужие счета.
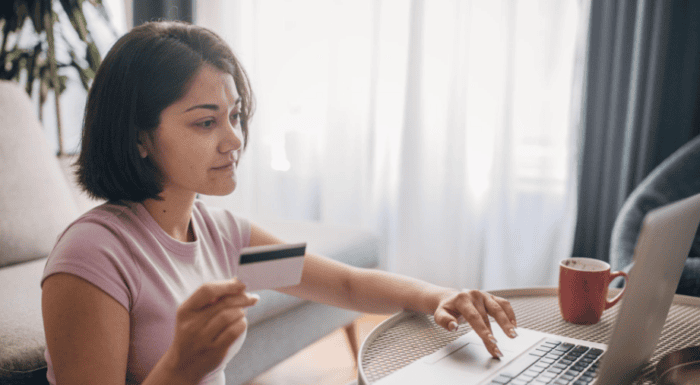
Соответствующие нормы предусмотрены постановлением Агентства по регулированию и развитию финансового рынка от 15 мая 2026 года. Перед заключением договора банк должен предложить клиенту анкету из семи вопросов, позволяющих установить, самостоятельно ли он принимает решение о получении займа.
Заемщику предстоит сообщить, кто предложил ему оформить кредит, обращается ли он по собственной инициативе или по просьбе других людей, для каких целей нужны деньги и ознакомился ли он с условиями кредитования, включая сумму, срок, процентную ставку и график погашения.
Кроме того, банк выяснит, оказывает ли кто-либо давление на клиента, торопит ли его с оформлением займа, советовали ли ему скрывать получение кредита от сотрудников банка или родственников. Последний вопрос касается звонков с предложениями «защитить деньги» или «проверить операции по счету».
Если ответы вызовут подозрения в мошенничестве или воздействии третьих лиц, банк обязан провести дополнительную проверку обстоятельств получения кредита. Заемщику должны разъяснить возможные риски. По результатам проверки финансовая организация вправе одобрить кредит, приостановить оформление до выяснения обстоятельств либо отказать в выдаче денег.
Дополнительные меры предусмотрены и на случай выявления незаконного распространения персональных данных клиента. Банк может потребовать повторную биометрическую идентификацию, проверить принадлежность номера мобильного телефона заемщику и связаться с ним для предупреждения о возможном мошенничестве. Клиенту также должны рекомендовать установить добровольный запрет на оформление кредитов.
Банки обязаны хранить материалы дистанционного оформления займов, включая сведения об идентификации клиента, совершенных операциях, отправленных уведомлениях и звонках, не менее пяти лет после прекращения обязательств по кредитному договору.
Новые требования дополнили ранее введенные меры против кредитного мошенничества, включая биометрическую идентификацию заемщиков, проверку кредитной истории и возможность добровольно запретить оформление займов на свое имя.
050013, Республика Казахстан г. Алматы, мкр. Керемет, дом 7, корпус 39, оф. 472