

Эксперт объяснил, что скрывается за снижением базовой ставки Нацбанка
В 2026 году Казахстан вошёл в число стран с наиболее жёсткой денежно-кредитной политикой: в начале года базовая ставка составляла 18%. Затем Нацбанк стал постепенно смягчать курс — до 17% в июне, 16,75% в июле и 16,25% в сентябре. По мнению аналитика AMarkets Асхата Смагулова, за внешним улучшением макроэкономических показателей стоит более сложная картина: реальные доходы граждан почти не растут, кредиты остаются дорогими, а ускоренное снижение ставки может вновь подстегнуть спрос и инфляцию.
Фото: total.kz
Главный парадокс 2026 года, по словам эксперта, в том, что снижение инфляции не означает снижения цен. В сентябре 2026 года инфляция составила 9,3% в годовом выражении против 9,8% месяцем ранее и 12,9% в сентябре 2025 года. Продовольственные товары за последний год подорожали в среднем на 8,5%, непродовольственные — на 11%, платные услуги — на 8,9%.
Фото: total.kz
Доходы в тенге растут, но значительная их часть компенсирует уже произошедшее повышение цен. Во II квартале 2026 года среднедушевые номинальные денежные доходы составили 263 691 тенге в месяц, увеличившись за год на 11,2%, однако реальные доходы выросли лишь на 0,7%. В I квартале номинальные доходы выросли на 11,8%, а реальные — на 0,1%. Средняя заработная плата в I квартале 2026 года составляла 461 486 тенге, медианная — 331 527 тенге, индекс реальной заработной платы — 97,7%, то есть покупательная способность зарплат снизилась примерно на 2,3%.
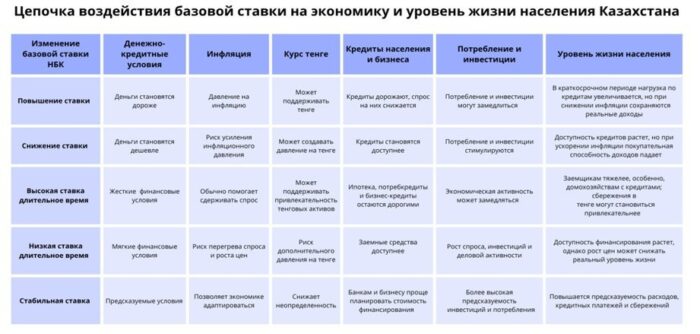
Фото: total.kz
Ставку 16,25% при инфляции 9,3% можно считать высокой, политика Нацбанка сохраняет ограничительный характер. Высокая ставка делает сбережения привлекательнее, а заимствования дороже, охлаждая спрос и давление на цены, но одновременно тормозит экономическую активность. Снижение ставки — скорее осторожный выход из режима чрезвычайно дорогих денег, чем переход к дешёвым деньгам. Смягчение политики может давить на тенге, что чувствительно для Казахстана из-за удорожания импорта. Нацбанк в сентябре отмечал 11 последовательных месяцев дезинфляции, прогнозируя инфляцию в 2026 году в диапазоне 9-11%, на 2027 год — 6,5-8,5%.
Для заёмщиков снижение базовой ставки с 18% до 16,25% не означает автоматического уменьшения ставки по потребительскому кредиту на те же 1,75 п.п. Для человека с существующим кредитом по фиксированной ставке ежемесячный платёж не изменится. Вкладчикам же при дальнейшем снижении ставки стоит готовиться к постепенному уменьшению доходности новых вкладов, причём важно различать номинальную и реальную доходность: вклад под 14% годовых при инфляции 9,3% приносит реальную доходность около 4,3%.
Наиболее благоприятная комбинация для населения возникает, если инфляция продолжит снижаться, а ставка будет уменьшаться постепенно: кредиты со временем дешевеют, а покупательная способность доходов перестаёт так быстро разрушаться ростом цен. Однако между стабилизацией показателей и заметным улучшением уровня жизни существует временной разрыв — большинство семей почувствуют улучшение не тогда, когда ставка опустится ещё на половину процентного пункта, а когда несколько кварталов подряд их реальные доходы будут уверенно расти быстрее стоимости жизни.
050013, Республика Казахстан г. Алматы, мкр. Керемет, дом 7, корпус 39, оф. 472